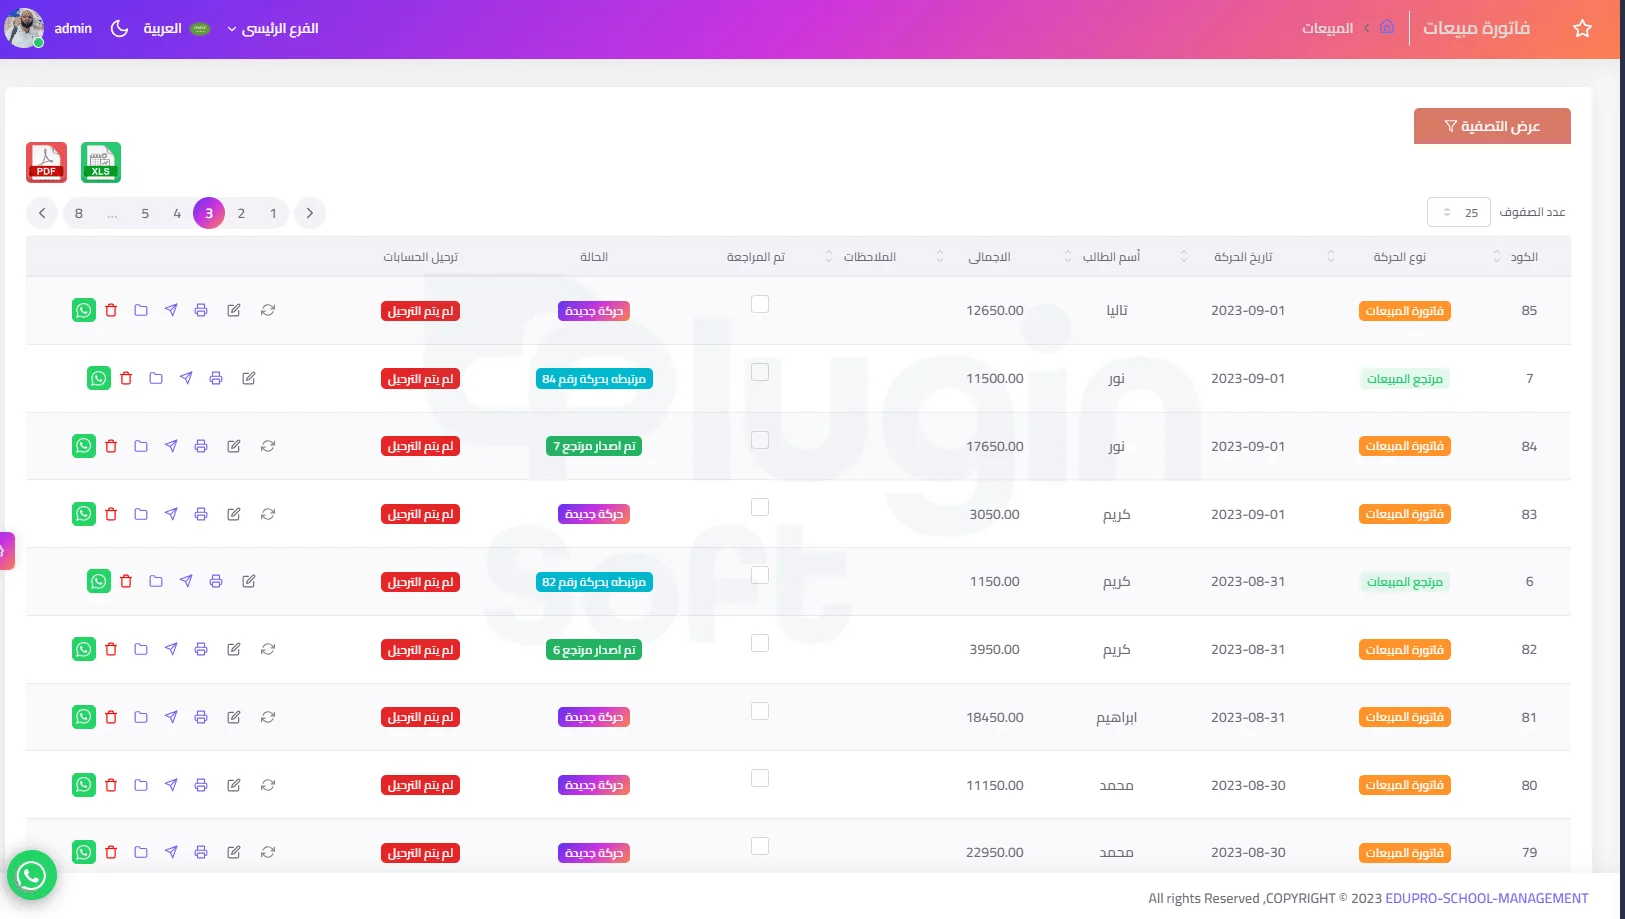


الإجابة المختصرة: شركات المقاولات المسجلة في ضريبة القيمة المضافة ملزمة بإصدار فواتيرها إلكترونياً، وأغلب عملائها منشآت أو جهات، لذلك تصدر فواتير ضريبية (وليست مبسطة) تُرسل للتصريح عبر منصة «فاتورة» في المرحلة الثانية قبل تسليمها. وخصوصية المقاولات أن الفاتورة هنا هي المستخلص، وأن الضريبة تستحق عادة عند إصدار الفاتورة أو استلام الدفعة أيهما أسبق، بما في ذلك الدفعة المقدمة.
متى تصدر فاتورة إلكترونية في عقد المقاولات؟
| الحدث | المستند | ملاحظة ضريبية |
|---|---|---|
| استلام دفعة مقدمة | فاتورة ضريبية بالدفعة | الضريبة تستحق عند استلام الدفعة |
| اعتماد مستخلص أعمال | فاتورة ضريبية بالمستخلص | يُراعى الجزء المسترد من الدفعة المقدمة الذي سبق فوترته |
| صرف ضمان الأعمال المحتجز | حسب طريقة فوترته | المحتجزات لها معالجة خاصة؛ راجع أدلة الهيئة ومستشارك |
| أوامر تغيير أو أعمال إضافية | فاتورة أو إشعار مدين | مرتبط بالفاتورة الأصلية |
| خصم أو تخفيض بعد الفوترة | إشعار دائن | لا تُعدَّل الفاتورة الأصلية |
مثال: دفعة مقدمة ثم مستخلص
- عقد 1,000,000 ر.س قبل الضريبة، دفعة مقدمة 10%.
- عند استلام الدفعة: فاتورة ضريبية 100,000 + ضريبة 15,000 = 115,000 ر.س.
- المستخلص الأول عن أعمال 200,000 ر.س، يُسترد منه 20,000 من الدفعة المقدمة. الضريبة على المستخلص تُحسب على 180,000 فقط لأن الـ20,000 سبق فرض ضريبتها مع الدفعة المقدمة: 27,000 ر.س.
- إجمالي الضريبة حتى الآن 42,000 ر.س، وهي 15% من 280,000 ر.س المفوترة فعلياً.
الخطأ الشائع: فرض الضريبة على المستخلص كاملاً (200,000) فتُدفع ضريبة الـ20,000 مرتين. البرنامج المحاسبي للمقاولات يربط الدفعة المقدمة بالمستخلصات ويحسب هذا تلقائياً. التفاصيل المحاسبية للمستخلص في أفضل برنامج محاسبي لشركات المقاولات.
تحديات الفاتورة الإلكترونية في المقاولات
- بيانات العميل: الفاتورة الضريبية تتطلب اسم المشتري ورقمه الضريبي وعنوانه.
- رفض الفاتورة من المنصة: لا تُسلَّم للمالك قبل اعتمادها؛ صحح الخطأ وأعد الإرسال.
- مقاولو الباطن: تأكد أن فواتيرهم لك صحيحة حتى تخصم ضريبة المدخلات.
- لا تعديل بعد الإصدار: أي تغيير في قيمة المستخلص يتم بإشعار دائن أو مدين.
للتجهيز والربط: متطلبات الفاتورة الإلكترونية والربط مع منصة فاتورة.
بلاجن لشركات المقاولات
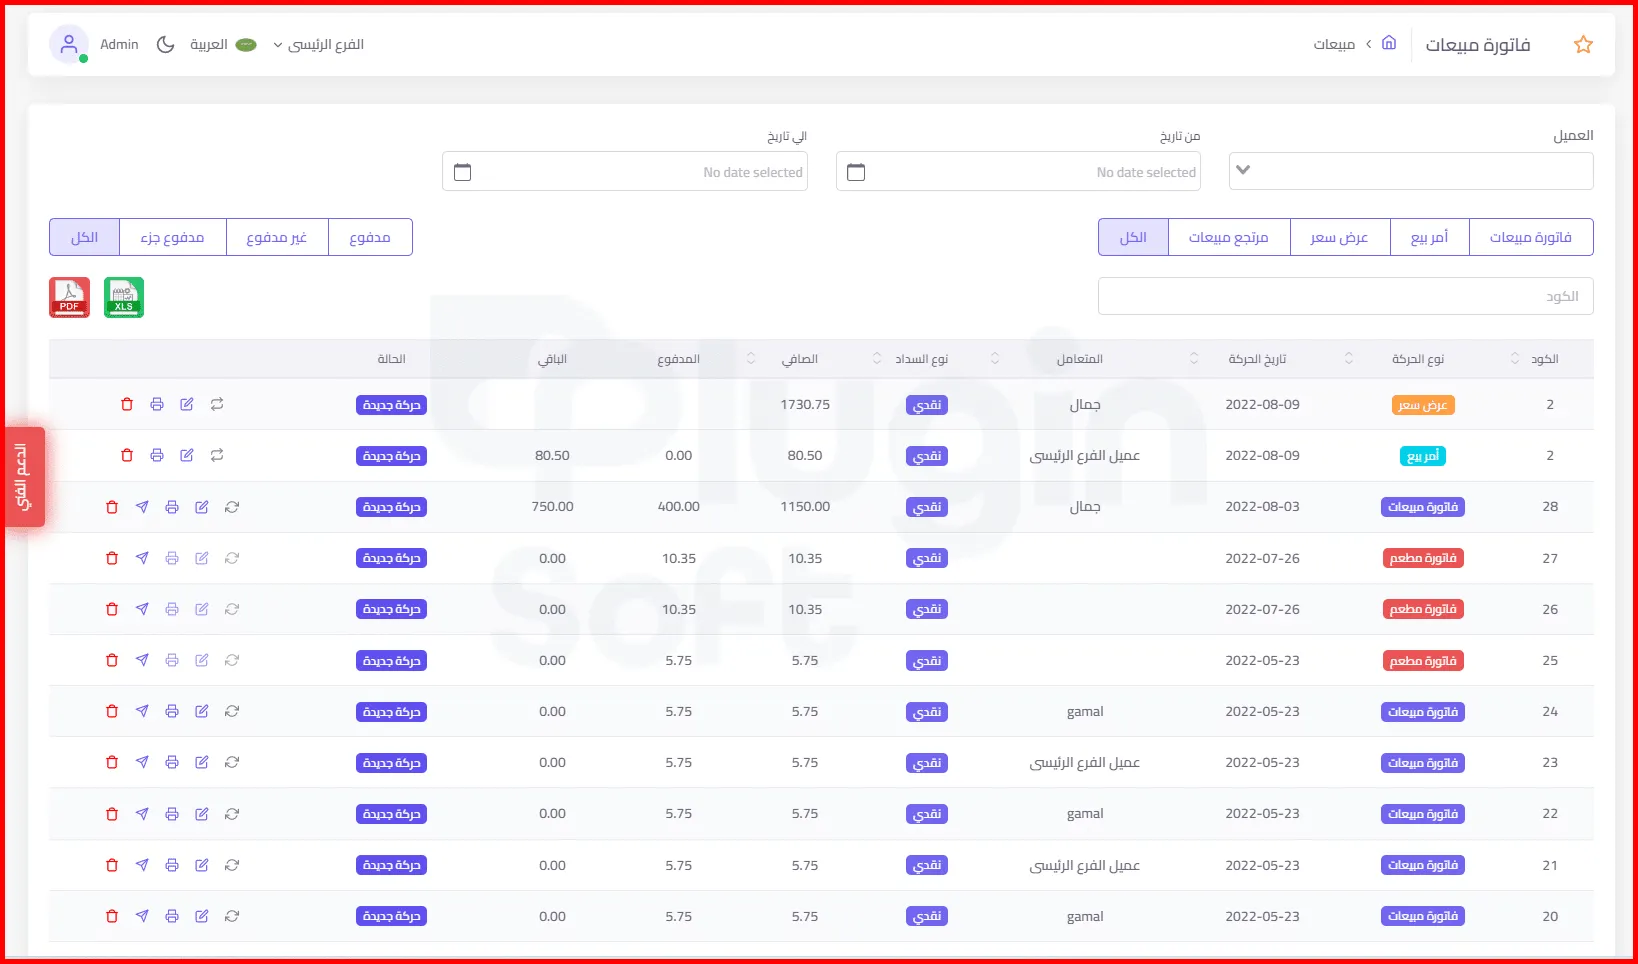
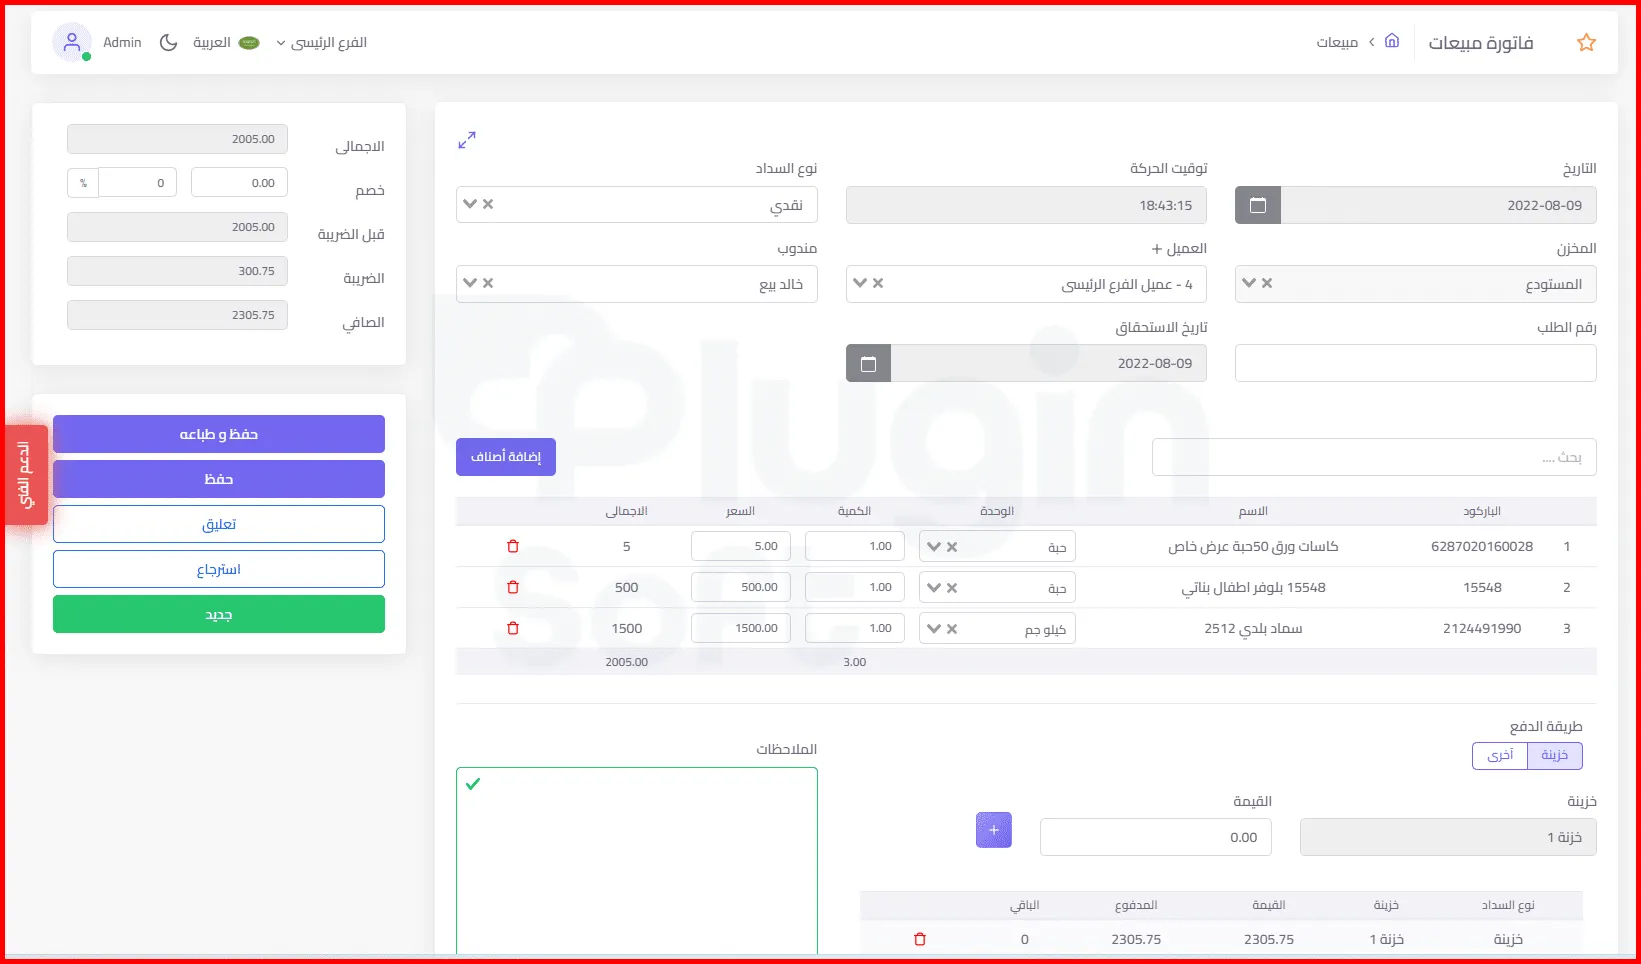
برنامج بلاجن لشركات المقاولات يصدر الدفعات المقدمة والمستخلصات كفواتير إلكترونية متوافقة، ويخصم الدفعة المقدمة والمحتجزات تلقائياً، ويرسلها للتصريح عبر منصة فاتورة.
الأسئلة الشائعة
هل الفاتورة الإلكترونية إلزامية لشركات المقاولات؟
نعم لكل شركة مسجلة في ضريبة القيمة المضافة، والربط مع منصة فاتورة حسب موجة الشركة.
هل تُفرض ضريبة القيمة المضافة على الدفعة المقدمة في المقاولات؟
نعم، تستحق الضريبة عادة عند استلام الدفعة المقدمة، ويُصدر بها فاتورة ضريبية.
كيف أتجنب ازدواج الضريبة بين الدفعة المقدمة والمستخلص؟
احسب ضريبة المستخلص على قيمته بعد خصم الجزء المسترد من الدفعة المقدمة التي سبق فرض ضريبتها.
هل يمكن تعديل مستخلص بعد إصداره إلكترونياً؟
لا، أي تعديل يتم بإشعار دائن أو مدين مرتبط بالفاتورة الأصلية.
ما نوع الفاتورة التي تصدرها شركة المقاولات للمالك؟
فاتورة ضريبية تتضمن بيانات المشتري ورقمه الضريبي، وتُرسل للتصريح قبل تسليمها في المرحلة الثانية.
أصدر مستخلصاتك كفواتير إلكترونية صحيحة: احجز عرضاً توضيحياً مجانياً عبر واتساب.
راجع هذا المقال فريق المحاسبين في بلاجن سوفت. آخر تحديث: نوفمبر 2026.