آخر مراجعة: · بقلم: حسين يوسف، ماجستير المحاسبة المالية
ما هو دفتر الاستاذ العام وكيف تُرحَّل إليه القيود؟
دفتر الاستاذ العام هو السجل الذي تُجمع فيه كل العمليات المالية مصنفة حسب الحساب، فلكل حساب صفحة تبيّن حركته المدينة والدائنة ورصيده. وتُرحَّل إليه قيود اليومية بنقل كل طرف مدين إلى الجانب المدين من حسابه، وكل طرف دائن إلى الجانب الدائن من حسابه، ثم يُستخرج رصيد كل حساب.
| وجه المقارنة | دفتر اليومية | دفتر الأستاذ العام |
|---|---|---|
| طريقة الترتيب | حسب التاريخ | حسب الحساب |
| السؤال الذي يجيب عنه | ماذا حدث في هذا اليوم؟ | كم رصيد هذا الحساب؟ |
| وحدة التسجيل | القيد | الحساب |
| موقعه في الدورة | الخطوة الأولى: التسجيل | الخطوة الثانية: الترحيل |
| ما يُستخرج منه | تسلسل العمليات | الأرصدة وميزان المراجعة |
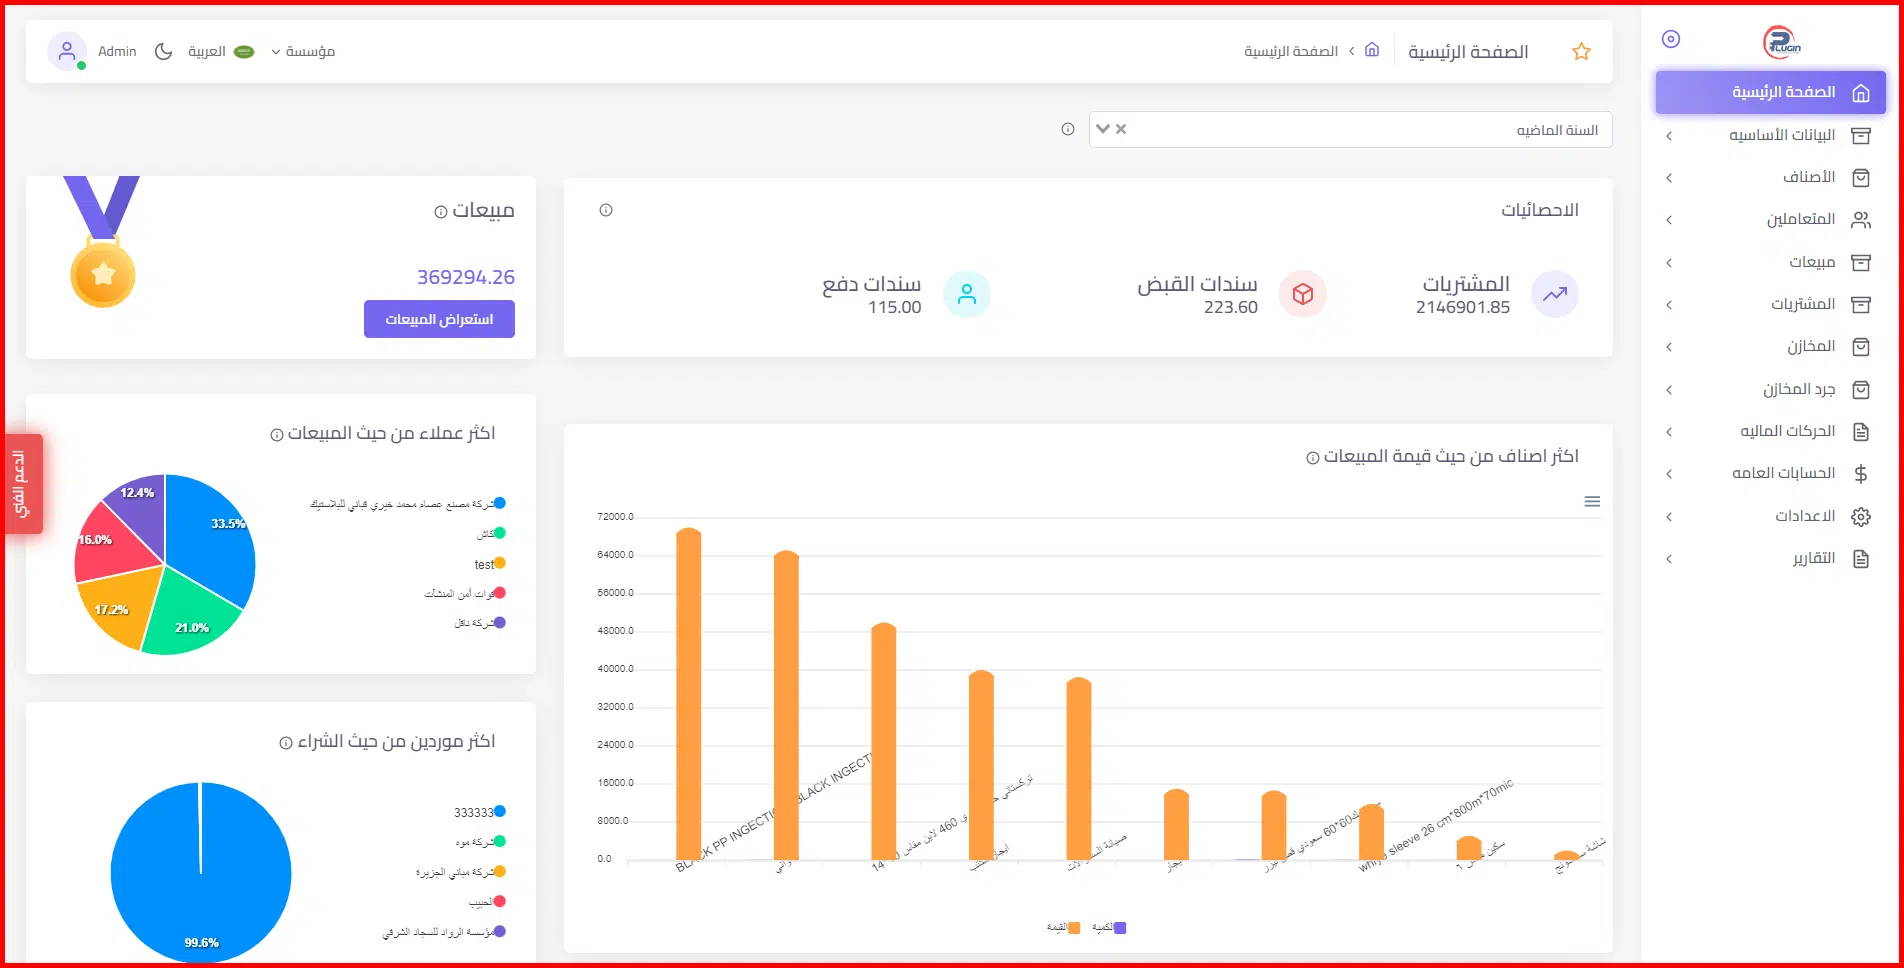
هذا الشرح لطلاب المحاسبة والمحاسبين الجدد وأصحاب المنشآت الذين يريدون فهم دفاترهم. وهو حلقة من شرحنا لـالدورة المحاسبية في بلاجن سوفت، البرنامج المحاسبي السحابي للمنشآت في السعودية.
مم يتكون حساب الأستاذ؟
حساب الأستاذ هو صفحة تخص حسابًا واحدًا من دليل الحسابات، مثل البنك أو المبيعات أو الإيجار. وله جانبان: مدين في جهة ودائن في الجهة المقابلة، ولهذا يسمى حرف T.
- اسم الحساب ورقمه: كما وردا في دليل الحسابات.
- التاريخ: تاريخ القيد المرحَّل.
- البيان: اسم الحساب المقابل في القيد، أو وصف مختصر.
- رقم القيد: مرجع يعيدك إلى اليومية عند المراجعة.
- المبلغ المدين أو الدائن: كما ورد في القيد تمامًا.
- الرصيد: الفرق بين مجموع الجانبين.
وطبيعة الحساب تحدد جانب رصيده المعتاد. الأصول والمصروفات أرصدتها مدينة، والالتزامات وحقوق الملكية والإيرادات أرصدتها دائنة.
ما خطوات الترحيل من اليومية إلى الأستاذ؟
- اقرأ القيد: حدد الحسابات المدينة والدائنة ومبالغها.
- افتح حساب الطرف المدين: وسجّل المبلغ في جانبه المدين مع التاريخ ورقم القيد.
- اكتب البيان: اسم الحساب الدائن المقابل في القيد.
- افتح حساب الطرف الدائن: وسجّل المبلغ نفسه في جانبه الدائن.
- أشّر على القيد: ضع علامة في اليومية تفيد أنه رُحِّل، حتى لا يتكرر أو يُنسى.
- رصِّد الحسابات: اجمع كل جانب في نهاية الفترة واستخرج الفرق.
- أعدّ ميزان المراجعة: انقل الأرصدة وتأكد من تساوي المدين والدائن.
القاعدة التي لا تُكسر: كل مبلغ يُرحَّل مرتين، مرة مدينًا ومرة دائنًا. فإن اختل ميزان المراجعة، فهناك طرف لم يُرحَّل أو رُحِّل بمبلغ مختلف.
مثال محلول: من أربعة قيود إلى ميزان المراجعة
المثال افتراضي ومبسط، دون ضريبة قيمة مضافة، لمنشأة تجارية بدأت نشاطها في أكتوبر.
| رقم القيد | التاريخ | مدين | دائن | المبلغ (ريال) |
|---|---|---|---|---|
| 1 | 1 أكتوبر | البنك | رأس المال | 100,000 |
| 2 | 3 أكتوبر | المخزون | البنك | 30,000 |
| 3 | 7 أكتوبر | البنك | المبيعات | 12,000 |
| 4 | 10 أكتوبر | مصروف الإيجار | البنك | 5,000 |
نرحّل الآن إلى حساب البنك، لأنه ظهر في القيود الأربعة كلها.
| التاريخ | البيان | رقم القيد | مدين | دائن | الرصيد |
|---|---|---|---|---|---|
| 1 أكتوبر | رأس المال | 1 | 100,000 | 100,000 مدين | |
| 3 أكتوبر | المخزون | 2 | 30,000 | 70,000 مدين | |
| 7 أكتوبر | المبيعات | 3 | 12,000 | 82,000 مدين | |
| 10 أكتوبر | مصروف الإيجار | 4 | 5,000 | 77,000 مدين | |
| المجموع | 112,000 | 35,000 | 77,000 مدين | ||
وبالطريقة نفسها تُرحَّل الأطراف المقابلة إلى حساباتها: رأس المال دائن 100,000، والمخزون مدين 30,000، والمبيعات دائن 12,000، ومصروف الإيجار مدين 5,000.
| الحساب | رصيد مدين | رصيد دائن |
|---|---|---|
| البنك | 77,000 | |
| المخزون | 30,000 | |
| مصروف الإيجار | 5,000 | |
| رأس المال | 100,000 | |
| المبيعات | 12,000 | |
| المجموع | 112,000 | 112,000 |
تساوى الجانبان عند 112,000 ريال، فالترحيل سليم حسابيًا. وتجد شرح هذه الخطوة كاملًا في مقال ميزان المراجعة.
ما الفرق بين الأستاذ العام والأستاذ المساعد؟
دفتر الأستاذ العام يحمل الحسابات الإجمالية، مثل حساب «العملاء» برصيد واحد. ودفتر الأستاذ المساعد يفصّل هذا الرصيد: حساب لكل عميل على حدة.
| وجه المقارنة | الأستاذ العام | الأستاذ المساعد |
|---|---|---|
| المحتوى | كل حسابات المنشأة | تفاصيل حساب إجمالي واحد |
| مثال | حساب العملاء: 450,000 | العميل أ: 200,000، العميل ب: 250,000 |
| الغرض | القوائم المالية وميزان المراجعة | المتابعة والمطالبة والمطابقة |
| قاعدة الضبط | رصيد الحساب الإجمالي | مجموع تفاصيله يساوي الإجمالي |
وأشهر الدفاتر المساعدة: العملاء، والموردون، والمخزون، والأصول الثابتة. اقرأ التفاصيل في مقال دفتر الأستاذ المساعد.
ما الأخطاء الشائعة في الترحيل وكيف تكتشفها؟
- ترحيل طرف واحد: يختل ميزان المراجعة بقيمة المبلغ نفسه.
- الترحيل إلى الجانب الخاطئ: يظهر الفرق ضعف المبلغ.
- قلب الأرقام: كتابة 5,400 بدل 4,500. الفرق هنا يقبل القسمة على 9.
- الترحيل إلى حساب خاطئ: لا يكشفه الميزان لأنه يبقى متوازنًا. تكشفه مراجعة الأرصدة.
- تكرار ترحيل القيد: يبقى الميزان متوازنًا، ويكشفه التأشير على القيود.
توازن ميزان المراجعة إذن شرط لازم لا كافٍ. فهو يثبت الدقة الحسابية، ولا يثبت أن كل مبلغ ذهب إلى حسابه الصحيح.
كيف يتم الترحيل الآلي في البرنامج المحاسبي؟
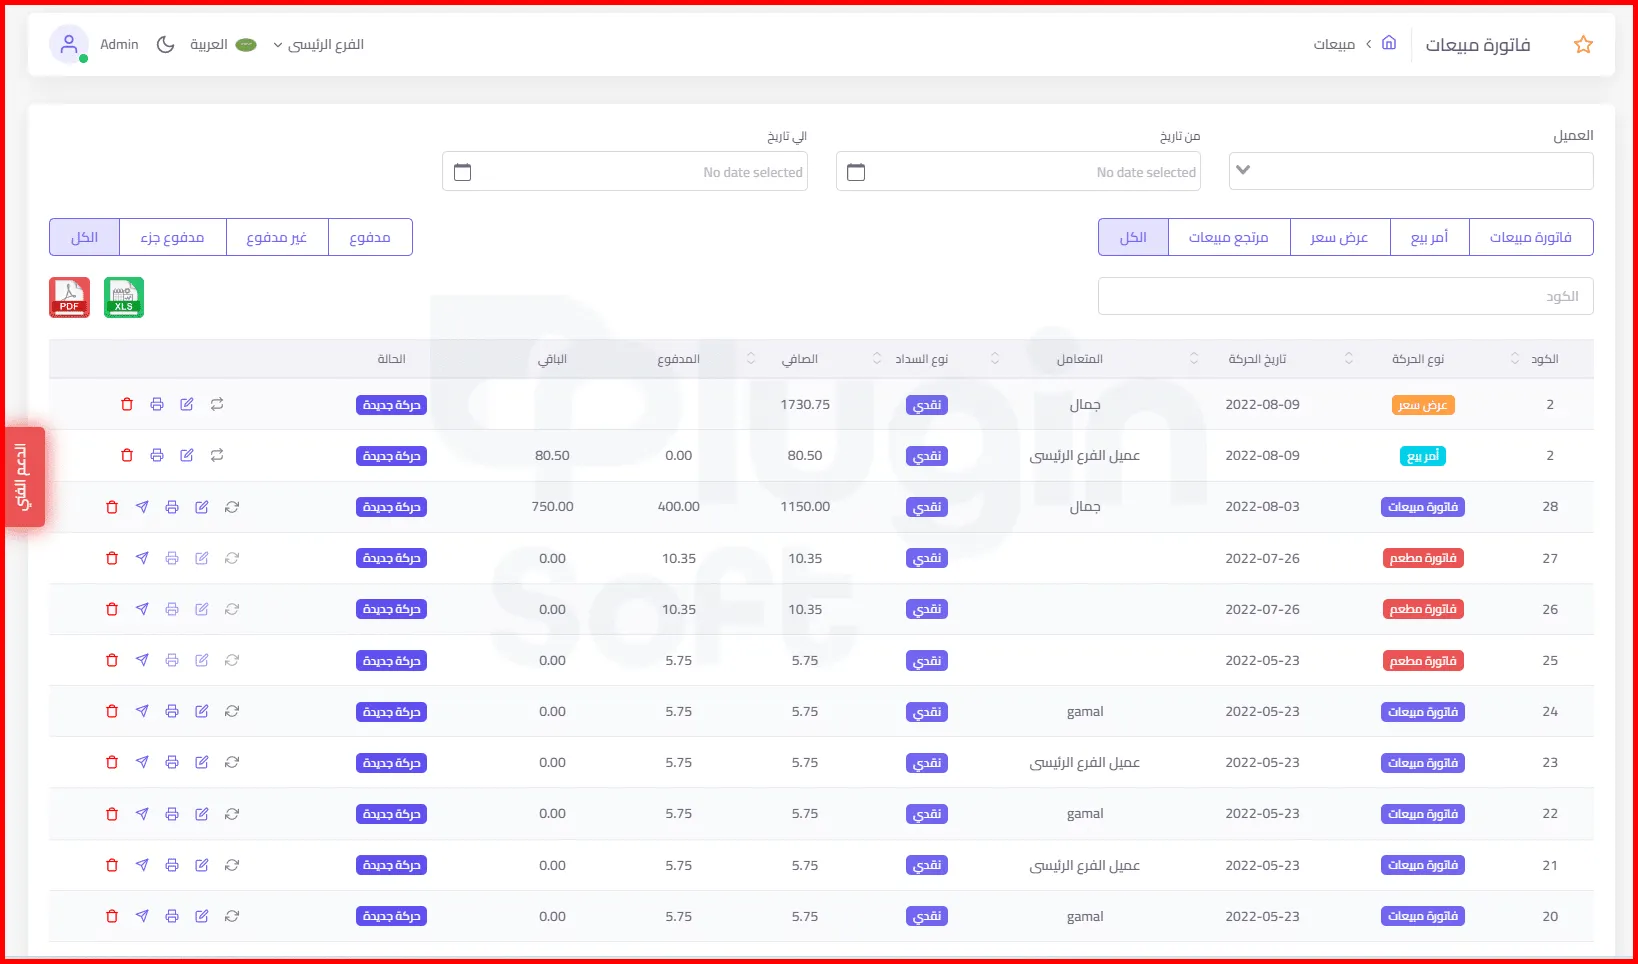
في الدفاتر اليدوية الترحيل عمل مستقل يأخذ وقتًا ويولد أخطاء. وفي البرنامج المحاسبي يحدث الترحيل لحظة حفظ القيد أو الفاتورة.
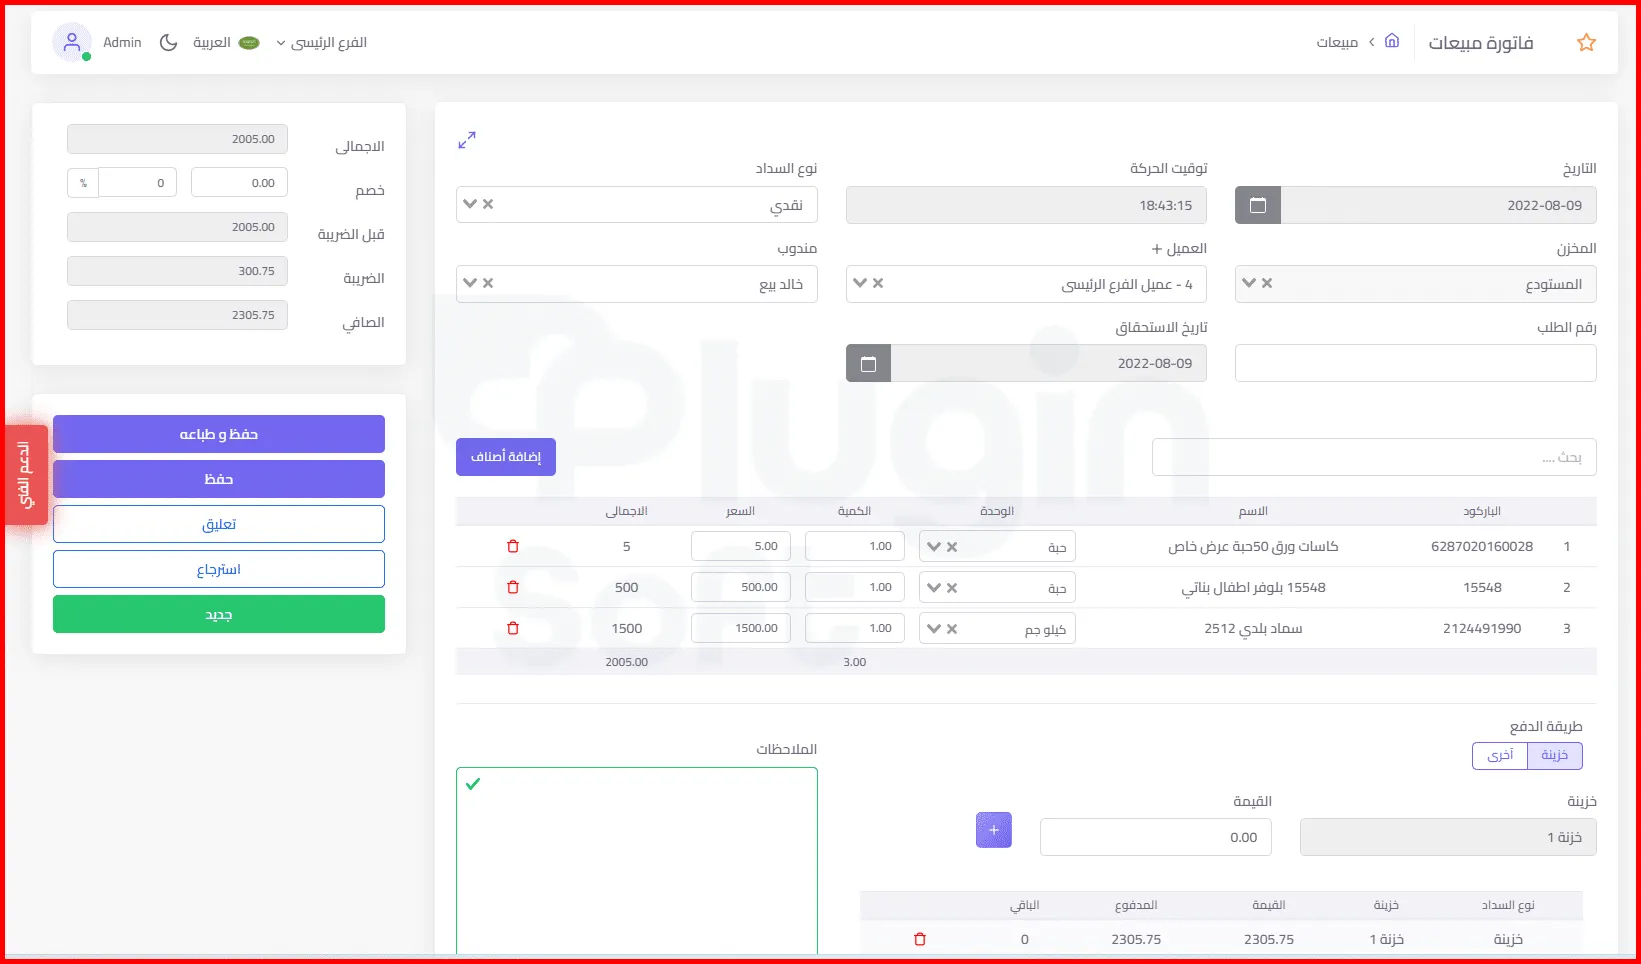
حين تصدر فاتورة مبيعات، ينشئ البرنامج قيدها ويحدّث حسابات العميل والمبيعات والضريبة والمخزون معًا. فلا يوجد طرف منسي ولا مبلغ مقلوب. ويبقى دورك في اختيار الحساب الصحيح ومراجعة الأرصدة.
ومن أي رصيد تستطيع النزول إلى حركاته، ثم إلى القيد، ثم إلى المستند الأصلي. وهذا التتبع هو ما يختصر وقت الإقفال والمراجعة. تعرّف على بلاجن سوفت وطريقة عمله.
الأسئلة الشائعة
ما الفرق بين دفتر اليومية ودفتر الأستاذ؟
دفتر اليومية يسجل العمليات بترتيبها الزمني، قيدًا بعد قيد. ودفتر الأستاذ يعيد تبويب القيود نفسها حسب الحساب، فيجمع كل ما يخص البنك في صفحة وكل ما يخص المبيعات في صفحة. اليومية تخبرك بما حدث، والأستاذ يخبرك برصيد كل حساب في أي تاريخ.
كيف يتم ترحيل القيود إلى دفتر الأستاذ؟
تنقل كل طرف مدين في القيد إلى الجانب المدين من حسابه في الأستاذ، وكل طرف دائن إلى الجانب الدائن من حسابه، مع التاريخ ورقم القيد واسم الحساب المقابل. ثم تؤشر على القيد في اليومية بأنه رُحِّل. وفي نهاية الفترة تجمع كل حساب وتستخرج رصيده.
ما الفرق بين الأستاذ العام والمساعد؟
الأستاذ العام يضم كل حسابات المنشأة بأرصدتها الإجمالية، ومنه تُعد القوائم المالية. والأستاذ المساعد يفصّل حسابًا إجماليًا واحدًا، مثل حساب لكل عميل أو مورد. ويجب أن يساوي مجموع أرصدة الدفتر المساعد رصيد حسابه الإجمالي في الأستاذ العام دائمًا.
هل يرحّل البرنامج المحاسبي القيود تلقائيًا؟
نعم. في البرامج المحاسبية يُرحَّل القيد إلى حساباته لحظة حفظه، وتتحدث الأرصدة وميزان المراجعة فورًا. وحين تصدر فاتورة أو سند، ينشئ البرنامج القيد ويرحّله دون تدخل. فتختفي أخطاء النقل اليدوي، ويبقى على المحاسب اختيار الحسابات الصحيحة ومراجعة النتائج.
متى يكون رصيد الحساب مدينًا ومتى يكون دائنًا؟
يكون الرصيد مدينًا إذا زاد مجموع الجانب المدين على الدائن، ودائنًا في العكس. وبطبيعتها، حسابات الأصول والمصروفات أرصدتها مدينة، وحسابات الالتزامات وحقوق الملكية والإيرادات أرصدتها دائنة. وظهور رصيد عكس طبيعة الحساب إشارة تستحق المراجعة، كرصيد دائن لحساب الصندوق.
المصادر
- مؤسسة المعايير الدولية للتقرير المالي: معيار المحاسبة الدولي 1 «عرض القوائم المالية» (تاريخ الاطلاع: 11 أكتوبر 2026)
- الهيئة السعودية للمراجعين والمحاسبين: المعايير المعتمدة في المملكة (تاريخ الاطلاع: 11 أكتوبر 2026)