آخر مراجعة: · بقلم: حسين يوسف، ماجستير المحاسبة المالية
كيف تتم متابعة مديونيات العملاء في تجارة الجملة؟
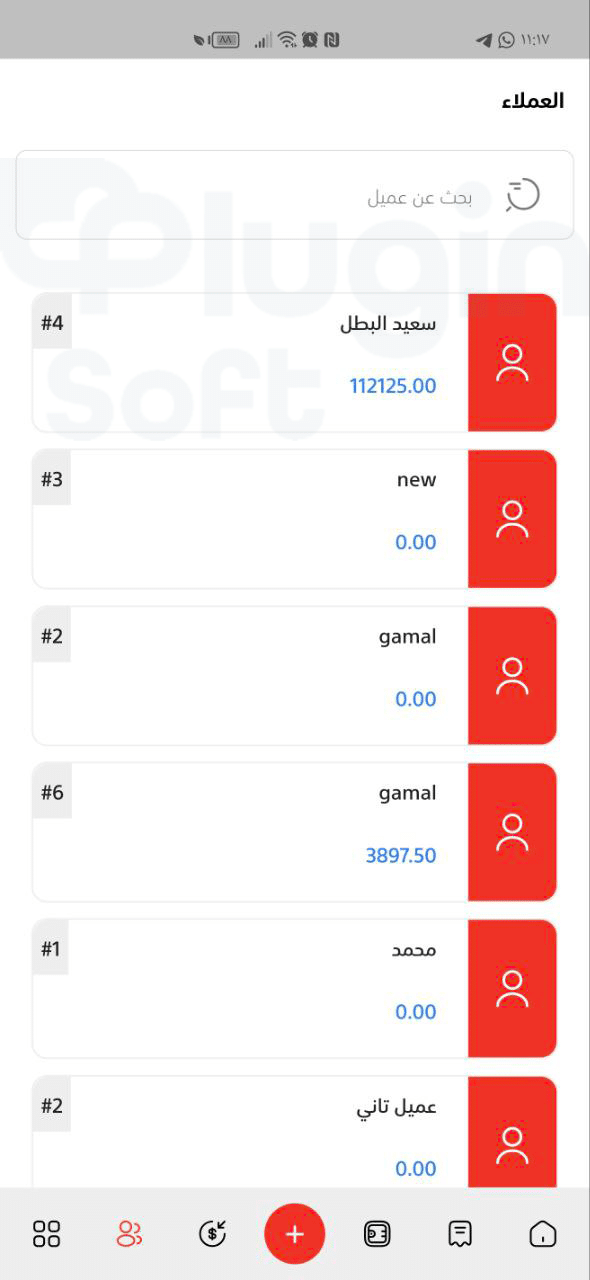
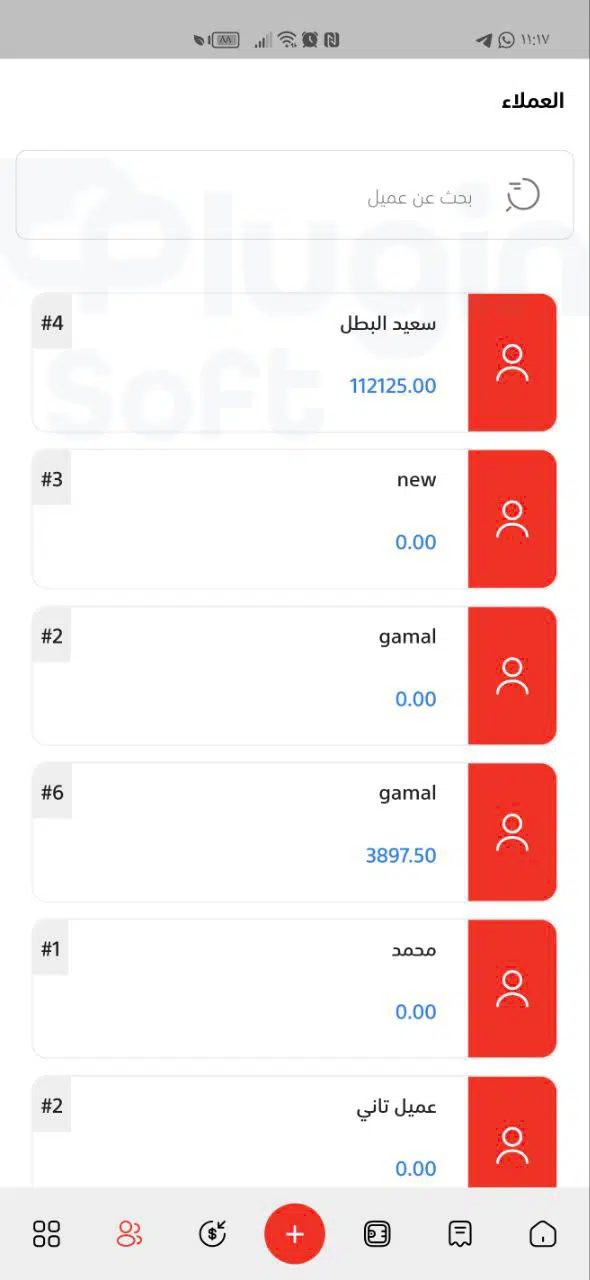
متابعة مديونيات العملاء تعتمد على أربع أدوات: حد ائتمان ومهلة سداد لكل عميل، وتقرير أعمار ديون يُراجع أسبوعيًا، ومؤشر متوسط فترة التحصيل لقياس الاتجاه العام، ودورة تحصيل ميداني موثقة بسندات قبض. والقاعدة الأهم أن يرى المندوب رصيد العميل قبل أن يبيع له، لا بعد أن يتعثر.
| الأداة | ماذا تضبط | من يراجعها | متى |
|---|---|---|---|
| حد الائتمان | أقصى رصيد مسموح للعميل | المدير المالي | عند فتح الحساب ودوريًا |
| مهلة السداد | عدد أيام الاستحقاق | المدير المالي | عند التعاقد |
| أعمار الديون | توزيع الأرصدة حسب تأخرها | المحاسب والمشرف | أسبوعيًا |
| متوسط فترة التحصيل | سرعة تحول المبيعات إلى نقد | المدير المالي | شهريًا |
هذا الدليل موجه للمدير المالي في شركات التوزيع. وهو جزء من شرح برنامج محاسبة شركات التوزيع في بلاجن سوفت، البرنامج المحاسبي السحابي للمنشآت الصغيرة والمتوسطة في السعودية.
ما هو تقرير أعمار الديون وكيف تقرؤه؟
تقرير أعمار الديون هو جدول يوزع رصيد كل عميل على فترات حسب عدد الأيام التي مضت على استحقاق فواتيره. وهو يجيب عن سؤال واحد: كم من أموالنا متأخر، ومنذ متى؟
| الفترة | الرصيد (ريال) | النسبة | الإجراء المقترح |
|---|---|---|---|
| 0–30 يومًا | 200,000 | 44.4% | متابعة عادية |
| 31–60 يومًا | 120,000 | 26.7% | تذكير في الزيارة التالية |
| 61–90 يومًا | 80,000 | 17.8% | إيقاف البيع الآجل ومطالبة |
| أكثر من 90 يومًا | 50,000 | 11.1% | تصعيد للإدارة وجدولة |
| الإجمالي | 450,000 | 100% |
اقرأ التقرير من آخره. الشريحة الأقدم هي الأخطر، وكل شهر إضافي يضعف فرصة تحصيلها. ثم انظر إلى أسماء العملاء لا إلى المجاميع، فعميل واحد كبير قد يصنع نصف المشكلة.
كيف تحسب متوسط فترة التحصيل؟
متوسط فترة التحصيل هو عدد الأيام التي تحتاجها المنشأة في المتوسط لتحويل مبيعاتها الآجلة إلى نقد. ومعادلته: (رصيد العملاء ÷ المبيعات الآجلة للفترة) × عدد أيام الفترة.
مثال افتراضي: رصيد العملاء 450,000 ريال، والمبيعات الآجلة خلال 90 يومًا 900,000 ريال. إذن متوسط فترة التحصيل = (450,000 ÷ 900,000) × 90 = 45 يومًا.
قارن الناتج بمهلة السداد التي تمنحها. فإن كانت مهلتك 30 يومًا والمتوسط 45، فعملاؤك يأخذون نصف شهر إضافيًا من سيولتك. والأهم من الرقم اتجاهه: هل يرتفع شهرًا بعد شهر؟
كيف تضع حدود الائتمان ومهل السداد؟
حد الائتمان هو أقصى مديونية تسمح بها للعميل. ومنحه قرار مالي لا قرار مبيعات، لذلك يعتمده المدير المالي لا المندوب.
- ابدأ نقدًا: العميل الجديد يشتري نقدًا لفترة تجريبية قبل فتح حساب آجل.
- اربط الحد بالمشتريات: حدّده نسبة إلى متوسط مشتريات العميل الشهرية.
- اكتب المهلة: دوّن مهلة السداد في نموذج فتح الحساب الموقع من العميل.
- اجعل النظام يطبقها: تنبيه أو إيقاف عند تجاوز الحد أو المهلة.
- راجع كل ربع سنة: ارفع حد الملتزم وخفّض حد المتأخر.
الاستثناءات واردة، لكن يجب أن يعتمدها صاحب صلاحية وأن تسجل. فالاستثناء غير الموثق يصبح قاعدة خلال أشهر.
كيف تضبط دورة التحصيل الميداني؟
في تجارة الجملة يحصّل المندوب معظم المبالغ نقدًا أو بتحويل أثناء الزيارة. وهذه النقدية أكثر نقطة معرضة للخطأ والتلاعب، فتحتاج دورة مستندية واضحة.
عند العميل
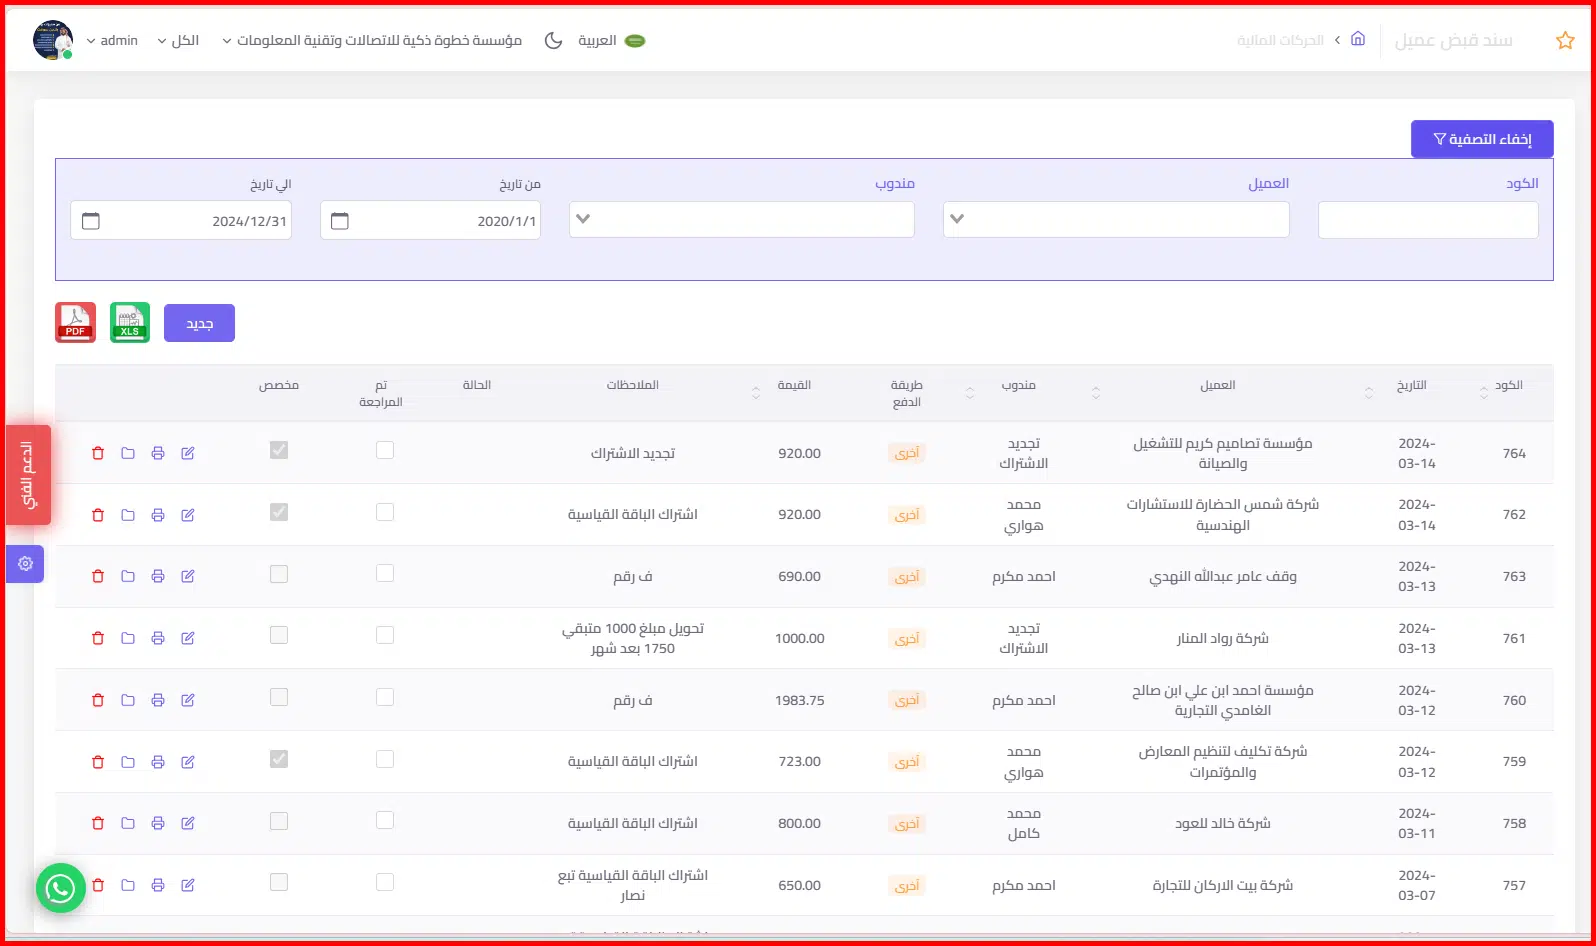
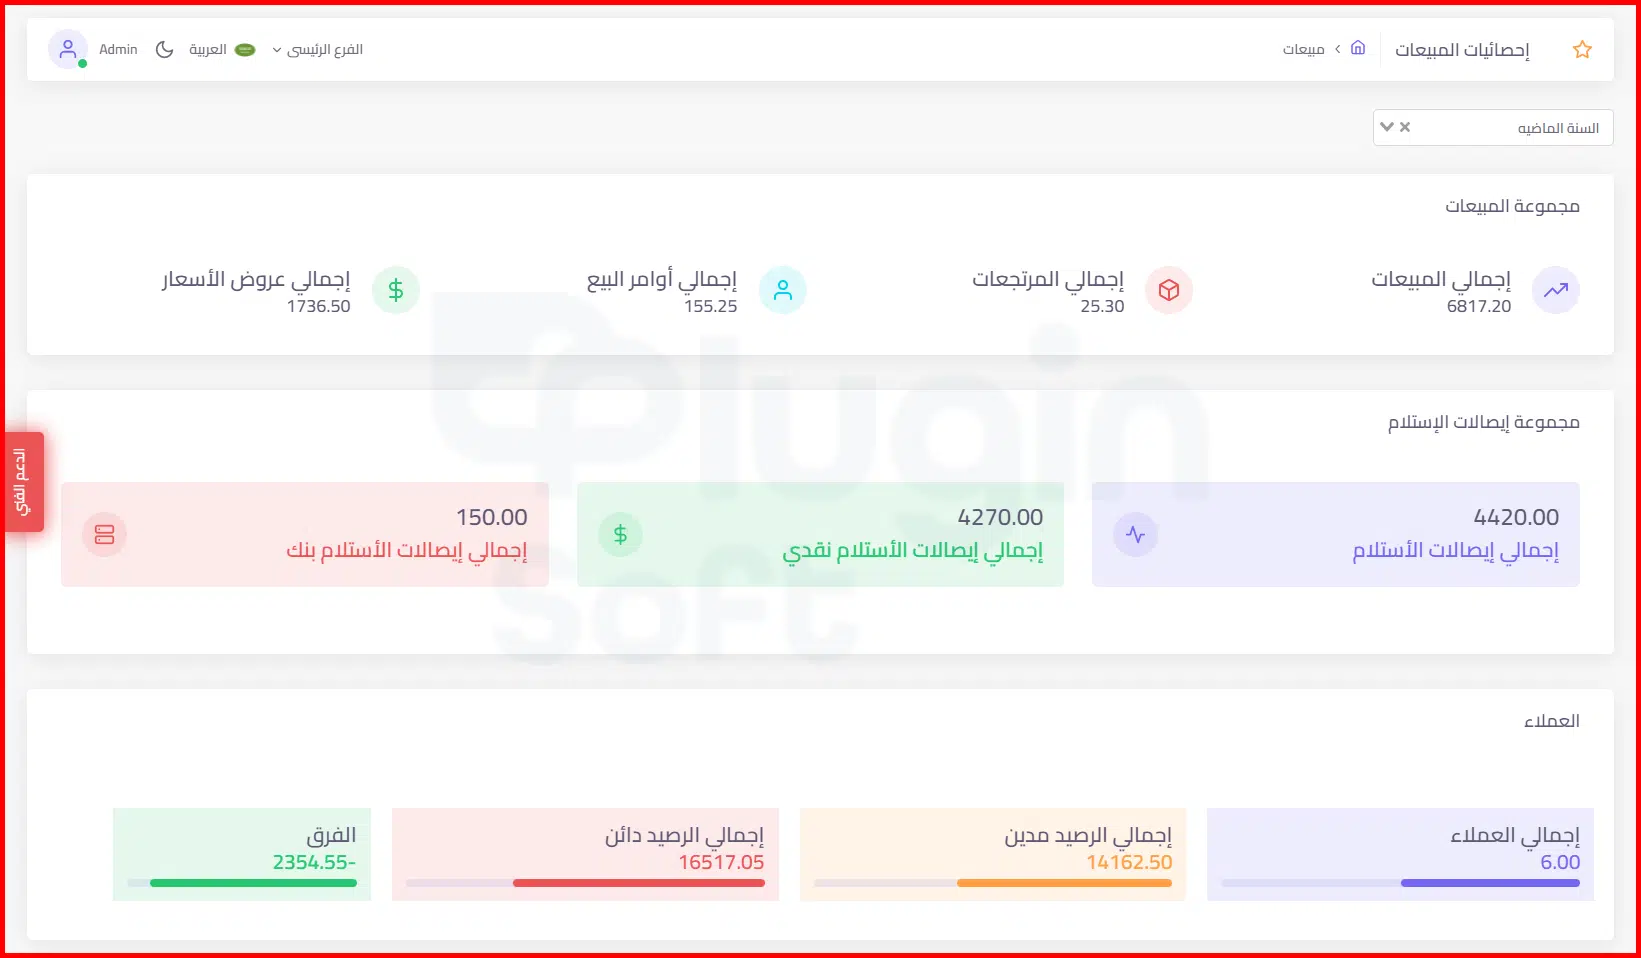
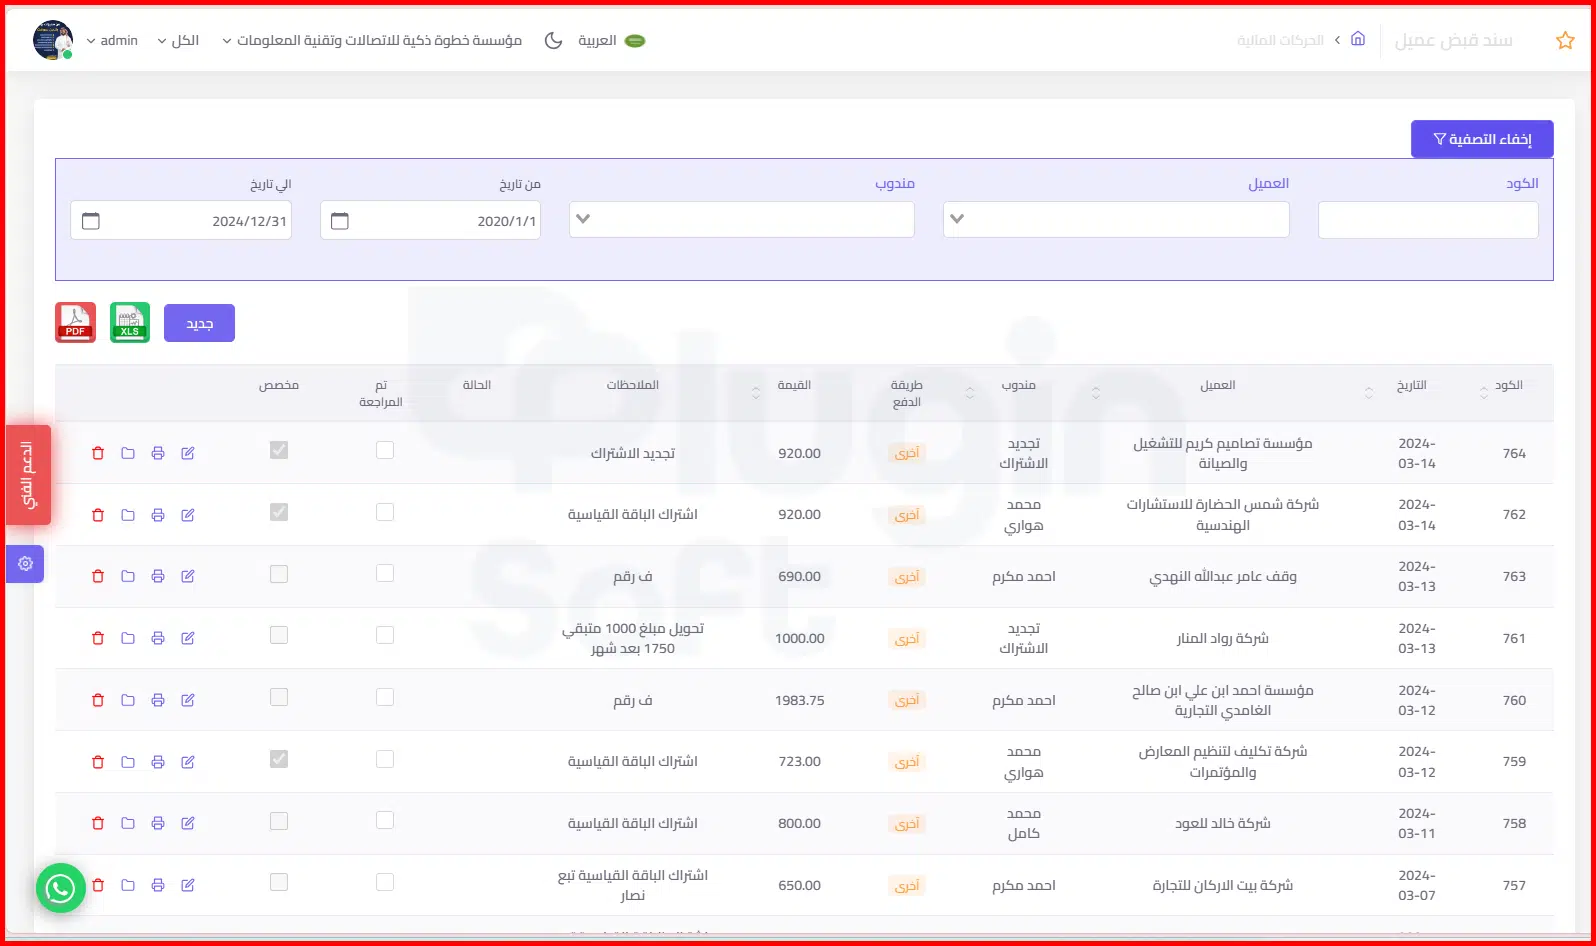
يصدر المندوب سند قبض برقم متسلسل لكل مبلغ يستلمه، ويحدد الفاتورة التي يسددها. يحصل العميل على نسخته، وينخفض رصيده في النظام فورًا.
عند العودة
يورد المندوب النقدية للخزينة مقابل إيصال توريد. ويطابق أمين الخزينة مجموع السندات مع المبلغ المورد. وأي فرق يُسجل في اليوم نفسه على ذمة المندوب.
في الحسابات
يطابق المحاسب التحويلات البنكية مع سندات القبض المسجلة. ثم يرسل كشوف حساب دورية للعملاء الكبار لتأكيد الأرصدة. هذه المصادقة تكشف أي سند لم يسجل.
فصل المهام هنا أساسي: من يبيع لا يعتمد الخصم، ومن يحصّل لا يسجل التسوية. وضبط النقدية يكمله ضبط البضاعة، وتجده في مقال جرد مخزون سيارة المندوب.
متى تتوقف عن البيع لعميل متأخر؟
ضع القاعدة قبل أن تحتاجها. وهذا سلم تصعيد نقترحه، ويمكنك تعديل مدده حسب نشاطك.
- تجاوز المهلة بأيام قليلة: تذكير ودي من المندوب في الزيارة.
- تأخر واضح: البيع نقدًا فقط حتى سداد المتأخر.
- تأخر طويل: اتصال من الإدارة المالية وعرض جدولة مكتوبة.
- تعثر: إيقاف التعامل ودراسة الإجراءات النظامية مع مختص.
محاسبيًا، الديون المشكوك في تحصيلها يُكوَّن لها مخصص يظهر أثره في القوائم المالية. وطريقة تقديره تتبع المعايير المعتمدة من الهيئة السعودية للمراجعين والمحاسبين المطبقة في منشأتك، فراجعها مع محاسبك القانوني.
وربط حافز المندوب بالتحصيل يجعله شريكًا في المتابعة. اقرأ المقارنة في مقال حساب عمولة المندوب على البيع أم التحصيل، وتابع التزام الفريق عبر متابعة زيارات المناديب.
الأسئلة الشائعة
ما الفرق بين كشف الحساب وتقرير أعمار الديون؟
كشف الحساب يعرض حركة عميل واحد بالتفصيل: فواتيره ومدفوعاته ورصيده. أما تقرير أعمار الديون فيعرض كل العملاء معًا، ويوزع أرصدتهم حسب مدة التأخر. الأول تستخدمه للمطابقة مع العميل، والثاني لتحديد أولويات التحصيل.
ما متوسط فترة التحصيل الجيد؟
الرقم الجيد هو القريب من مهلة السداد التي تمنحها لعملائك. إن كانت مهلتك 30 يومًا ومتوسطك 35 فالوضع مقبول، وإن بلغ 60 فهناك خلل في المتابعة أو في اختيار العملاء. ويختلف المعدل من قطاع لآخر، فقارن نفسك بأرقامك السابقة أولًا.
هل أسمح للمندوب بمنح خصم مقابل السداد الفوري؟
يمكن ذلك ضمن سقف محدد سلفًا ومسجل في النظام. خصم تعجيل الدفع أداة تحصيل فعالة، لكنه يتحول إلى تسرب إن تُرك لتقدير المندوب. حدد نسبته القصوى وشروطه، واجعل ما يتجاوزها يحتاج اعتماد المشرف.
كيف أعالج محاسبيًا دينًا لن يُحصَّل؟
يُكوَّن أولًا مخصص للديون المشكوك في تحصيلها عند ظهور مؤشرات التعثر. وعند التأكد من استحالة التحصيل وبعد استنفاد الإجراءات، يُعدم الدين مقابل المخصص باعتماد الإدارة. وللمعالجة الضريبية والزكوية شروطها، فراجع محاسبك القانوني.
هل يكفي الإكسل لمتابعة مديونيات العملاء؟
يكفي لعدد محدود من العملاء والفواتير. لكنه لا يمنع المندوب من البيع لعميل متجاوز لحده، ولا يحدّث الرصيد لحظة التحصيل. ومع نمو قاعدة العملاء يصبح النظام المرتبط بالفواتير وسندات القبض ضرورة. راجع البرنامج المحاسبي السحابي من بلاجن سوفت.
المصادر
- مؤسسة المعايير الدولية للتقرير المالي: المعيار الدولي للتقرير المالي 9 «الأدوات المالية» (تاريخ الاطلاع: 11 أكتوبر 2026)
- الهيئة السعودية للمراجعين والمحاسبين: المعايير المعتمدة في المملكة (تاريخ الاطلاع: 11 أكتوبر 2026)